Агрофірма «Рассвет» із Липецької громади виграла спір із податковою: скасовано 15,18 млн грн донарахувань
Всi новини | | 130 | Автор: Редакція ЛИПЦІ Gromada Group
колаж, інфографики та пояснювальні картки ЛИПЦІ Gromada Group створено ШІ за попереднім описом (тут і далі)
Агрофірма «Рассвет» із Липецької громади виграла спір із податковою: суди скасували 15,18 млн грн донарахувань за землі з потенційною мінною небезпекою. Верховний Суд підтвердив, що чинні рішення військової адміністрації про земельні податкові пільги через загрозу забруднення вибухонебезпечними предметами дають підстави не визначати мінімальне податкове зобов’язання незалежно від системи оподаткування підприємства.
Справу № 520/30001/25 включили до огляду судової практики Касаційного адміністративного суду у складі Верховного Суду за жовтень 2026 року, сторінки 6–8.
Також ЛИПЦІ Gromada Group ознайомилася із повними текстами рішень усіх трьох судових інстанцій у Єдиному державному реєстрі судових рішень.
Позивачем було ТОВ агрофірма «Рассвет», код ЄДРПОУ 30712821. Підприємство зареєстроване 1 лютого 2000 року, його юридична адреса — село Тернова Липецької громади.
Основний вид діяльності підприємства — вирощування зернових, бобових та олійних культур. За реєстраційними даними, оприлюдненими Опендатаботом станом на 15 жовтня 2026 року, директором зазначений Віктор Піменов, єдиним учасником із часткою 100% — зареєстроване у Франції акціонерне товариство спрощеного типу «Інвесткомпанія».
Статутний капітал становить 40 млн грн; кінцевою бенефіціарною власницею сервіс називає Ганну Шевцову.
Читайте також:
Лише 4 підприємці Липецької громади взяли участь в опитуванні
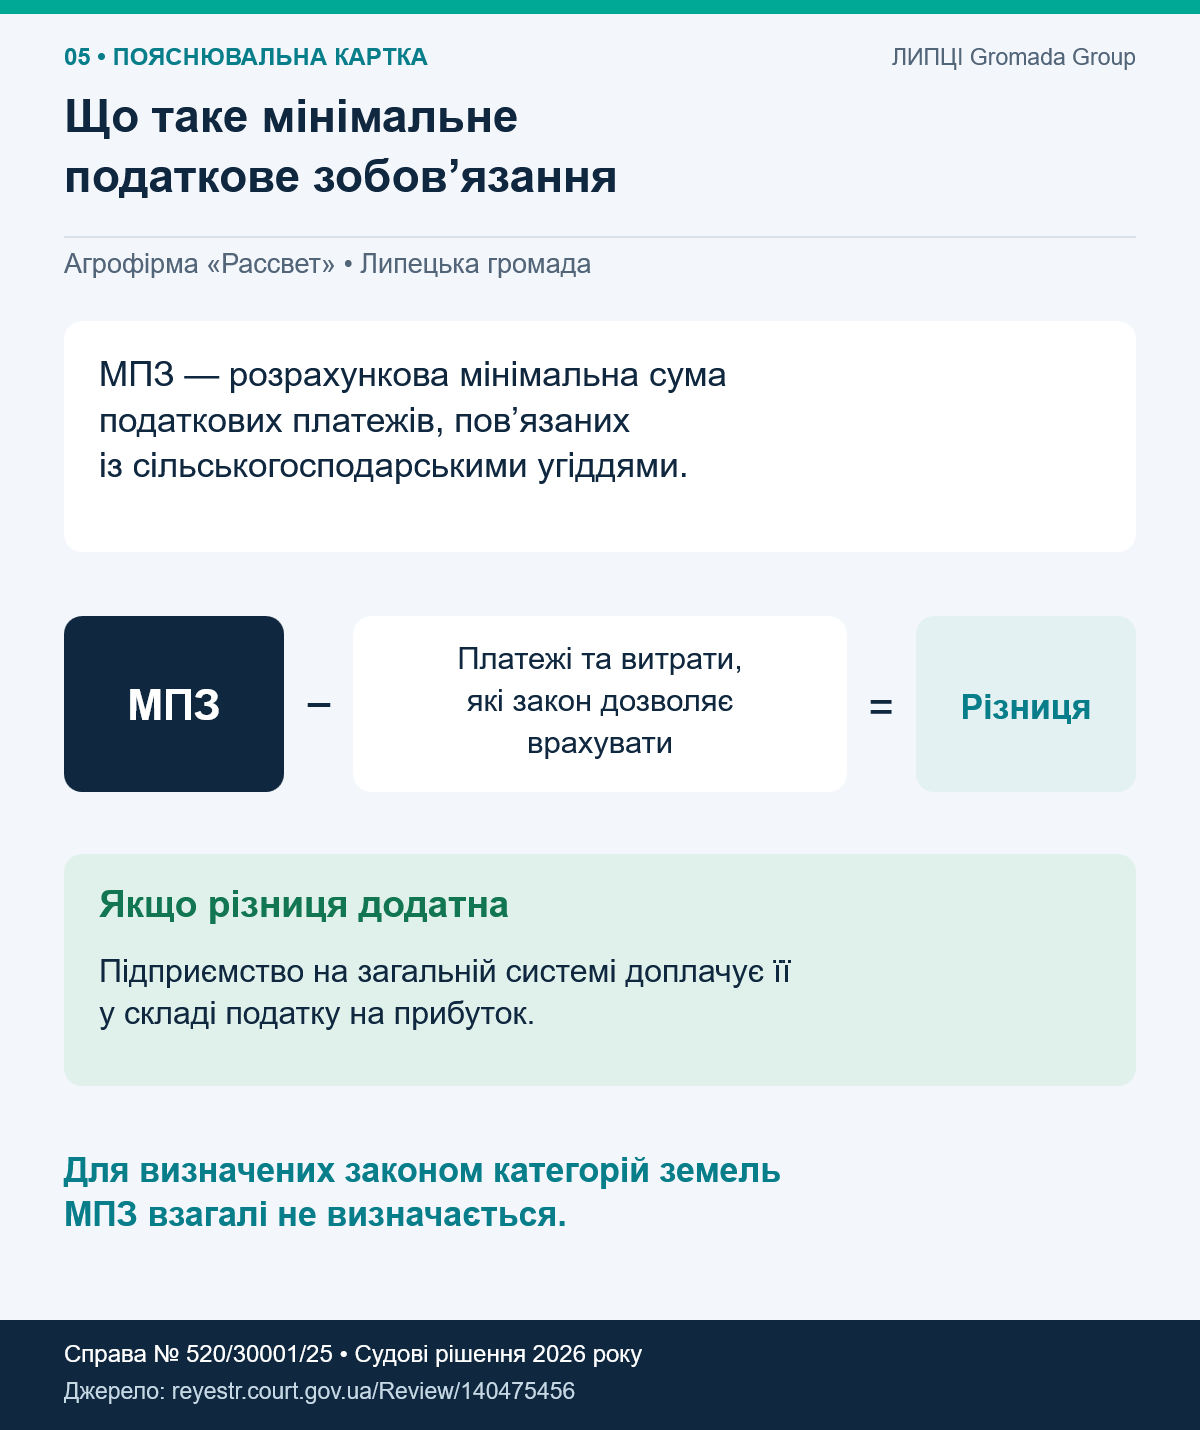
Мінімальне податкове зобов’язання, або МПЗ, запровадили законом від 30 листопада 2021 року № 1914-IX. Це розрахункова мінімальна сума податкових платежів, пов’язаних із сільськогосподарськими угіддями.
Її зіставляють із сумою податків, зборів та визначених законом витрат на оренду, які дозволено врахувати. Якщо МПЗ перевищує цю суму, підприємство на загальній системі має доплатити різницю у складі податку на прибуток. Такий порядок пояснює і Державна податкова служба.
Для постраждалих від війни земель закон передбачив винятки. У рішеннях у справі «Рассвету» наведено таку послідовність статусів територій Липецької громади за Переліком, затвердженим наказом Мінреінтеграції № 309: населені пункти згідно з переліком перебували в тимчасовій окупації з 24 лютого до 13 вересня 2022 року, а з 13 вересня 2022 року до 9 травня 2024 року належали до територій можливих бойових дій.
Закон № 3050-IX від 11 квітня 2023 року, який набрав чинності 6 травня 2023 року, змінив правила воєнних земельних пільг. Водночас абзаци сьомий і восьмий пункту 38-1.2 Податкового кодексу передбачили невизначення МПЗ для окремих категорій земель, зокрема ділянок, щодо яких за заявою платника надали місцеві податкові пільги через потенційну загрозу забруднення вибухонебезпечними предметами. Ці положення застосовуються до звітних періодів починаючи з 1 січня 2023 року.
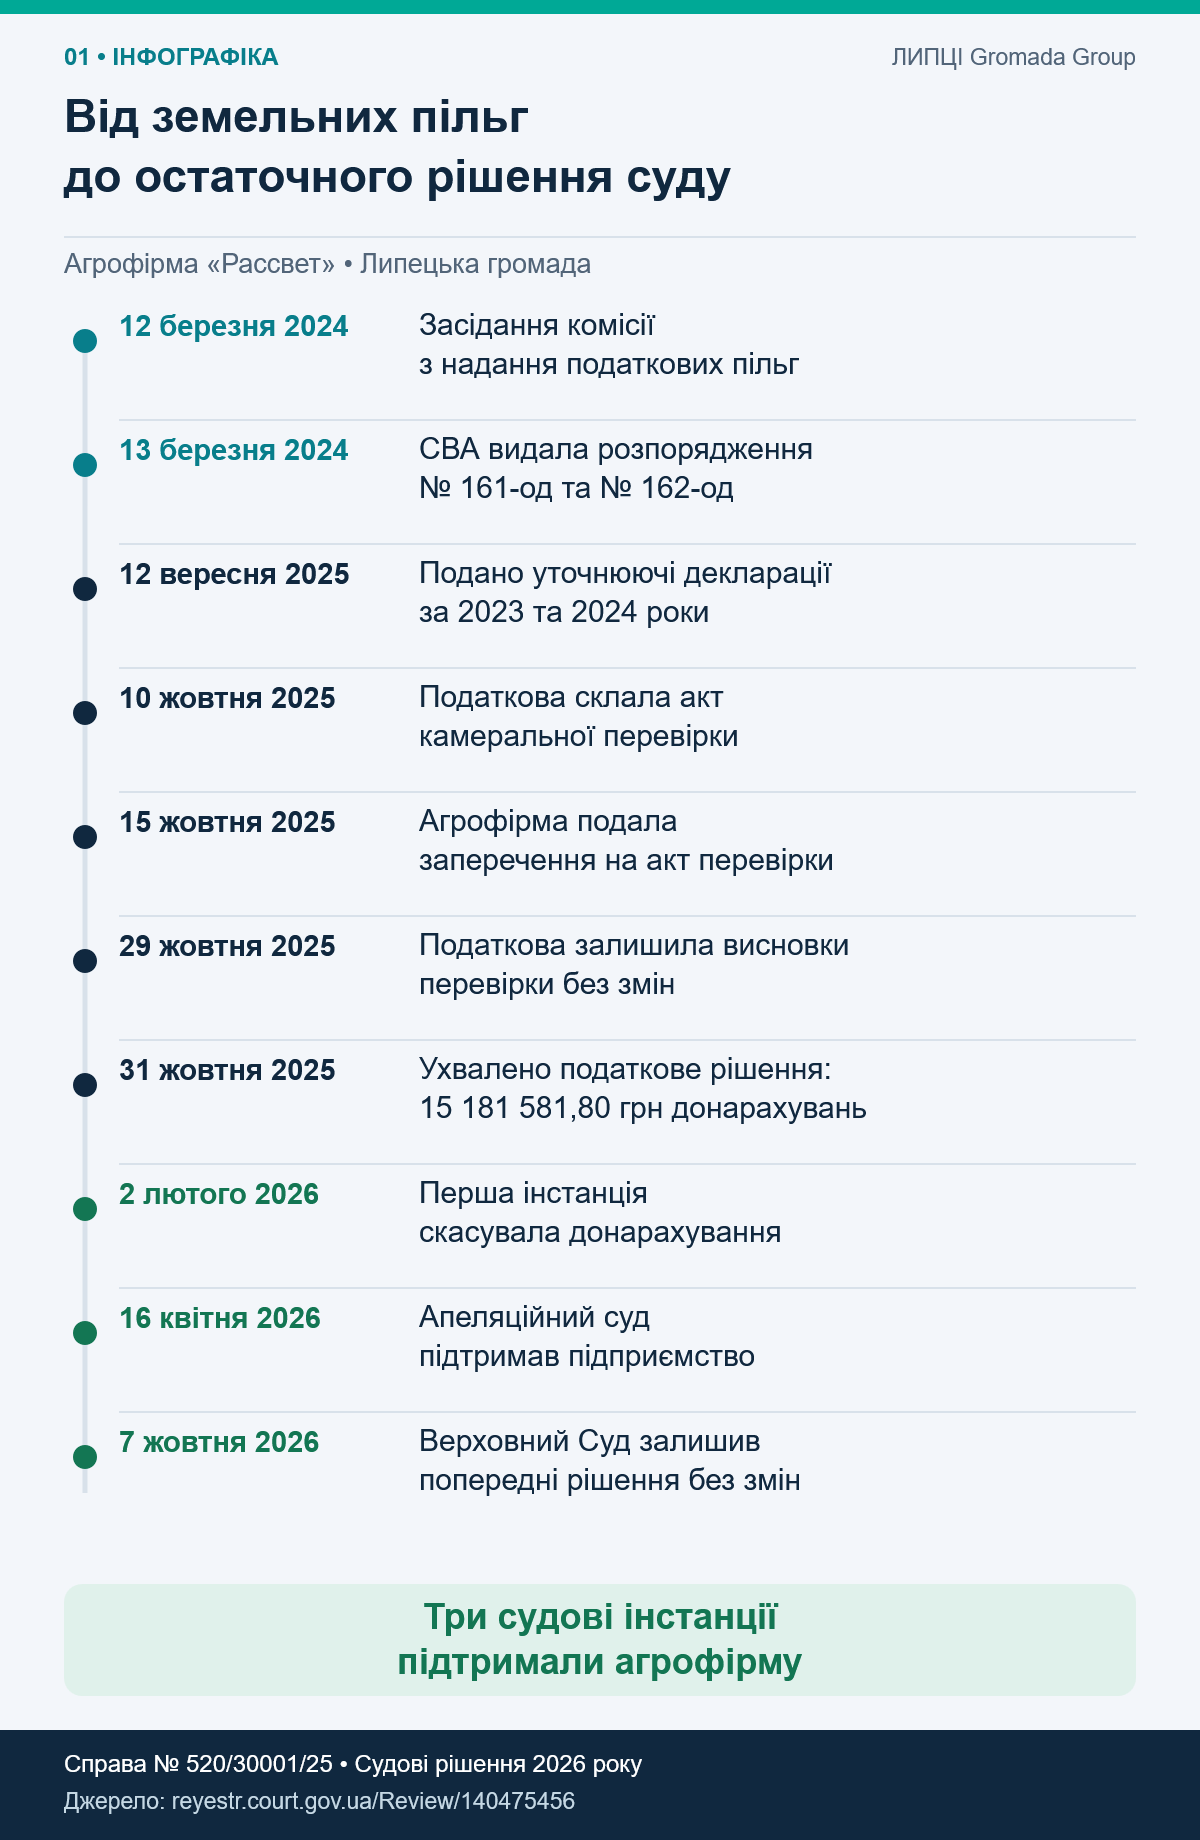
Саме цей механізм використали щодо земель «Рассвету». Підставою стала заява генерального директора підприємства. 12 березня 2024 року відбулося засідання Комісії з надання податкових пільг зі сплати місцевих податків та зборів на території Липецької громади, протокол якого врахували під час ухвалення рішень.
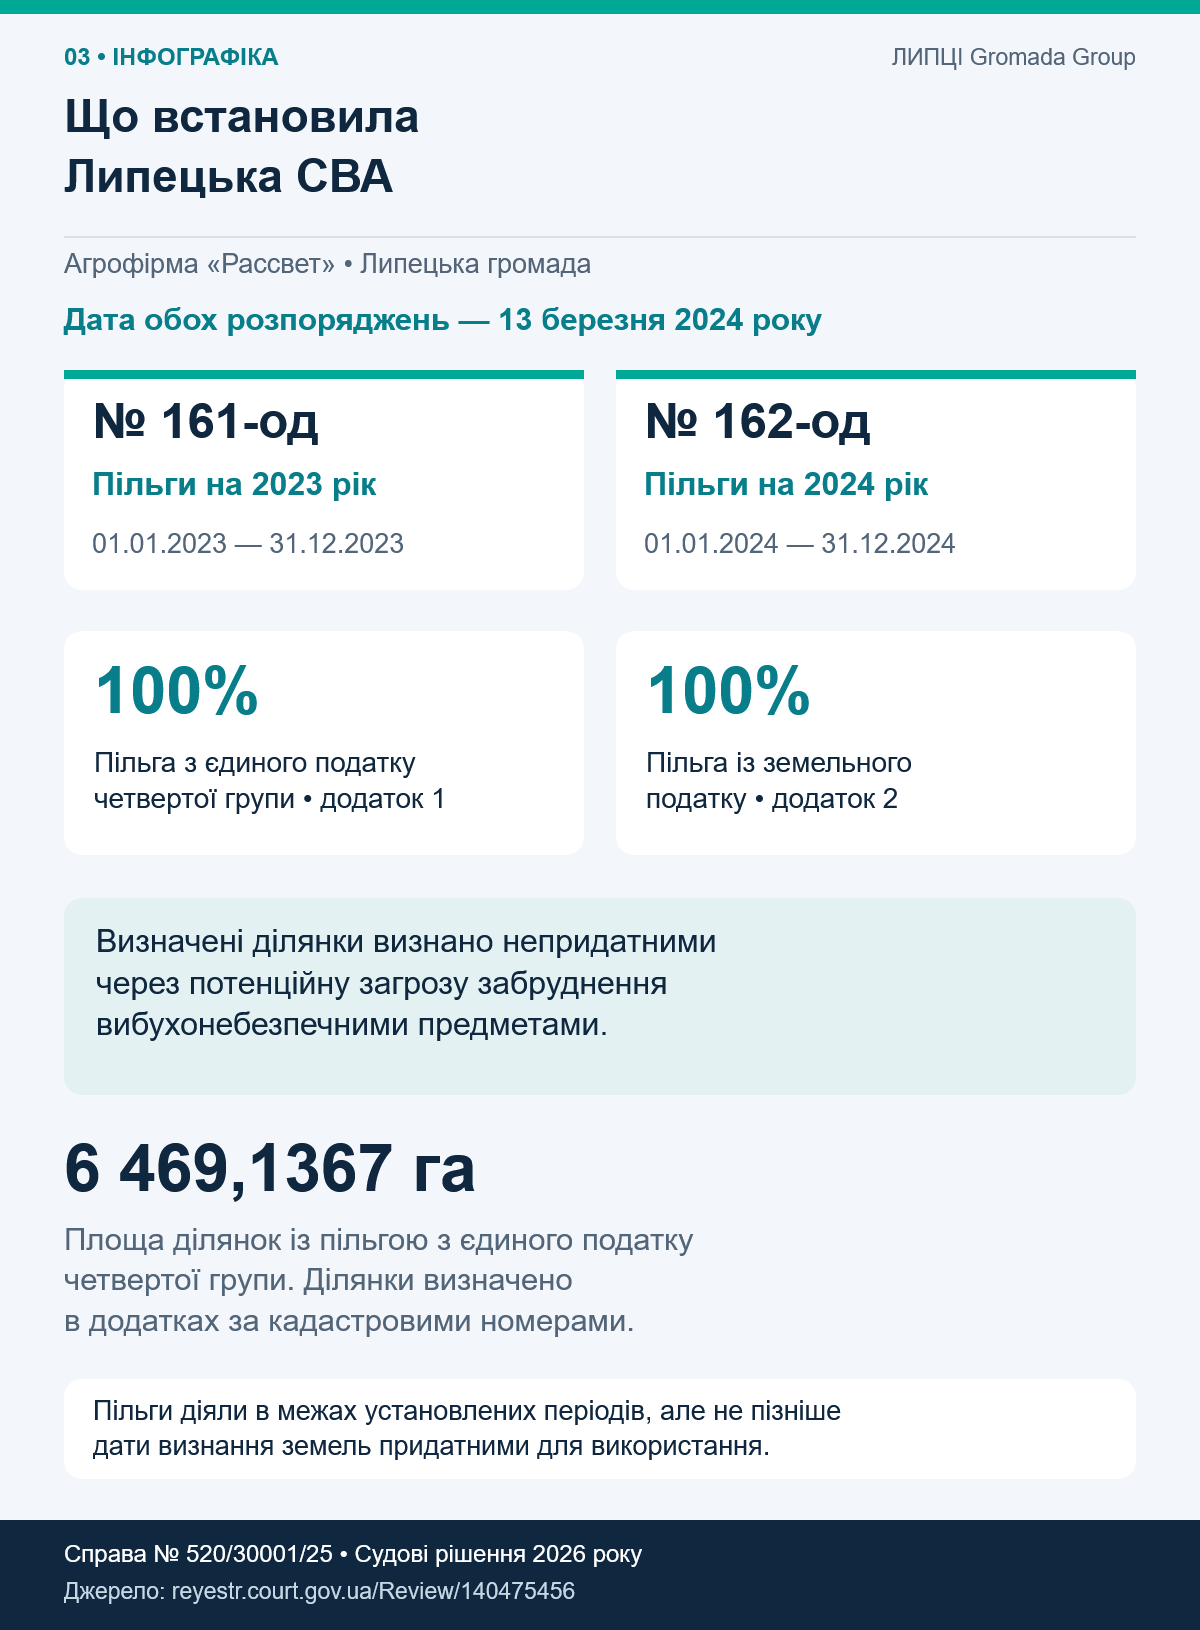
13 березня 2024 року начальник Липецької СВА видав два розпорядження: № 161-од — щодо пільг на 2023 рік, № 162-од — на 2024 рік. Тоді адміністрацію очолював Олексій Слабченко.
За встановленим судами змістом розпоряджень СВА визнала визначені земельні ділянки непридатними для використання через потенційну загрозу забруднення вибухонебезпечними предметами.
Підприємству встановили 100-відсоткову пільгу зі сплати єдиного податку четвертої групи щодо ділянок із додатка 1 та 100-відсоткову пільгу зі сплати земельного податку щодо ділянок із додатка 2. Землі в додатках ідентифікували за кадастровими номерами.
Площа ділянок, охоплених пільгою з єдиного податку четвертої групи, становила 6 469,1367 гектара.
Перше розпорядження охоплювало період із 1 січня до 31 грудня 2023 року, друге — з 1 січня до 31 грудня 2024 року. В обох випадках діяло обмеження: пільга застосовується не пізніше дати визнання земель придатними для використання. Як згодом установив Верховний Суд, розпорядження направили до податкового органу відповідно до їхнього пункту 4.
Читайте також:
185 га сільськогосподарських земель та 1,2 млн грн присудили Липецькій громаді
Отже, рішення про пільги ухвалили ще до нового наступу російських військ у травні 2024 року. За хронологією, наведеною судами, з 10 травня до 30 вересня 2024 року громада належала до територій активних бойових дій, а з 1 жовтня 2024 року — до територій активних бойових дій, на яких функціонують державні електронні інформаційні ресурси.
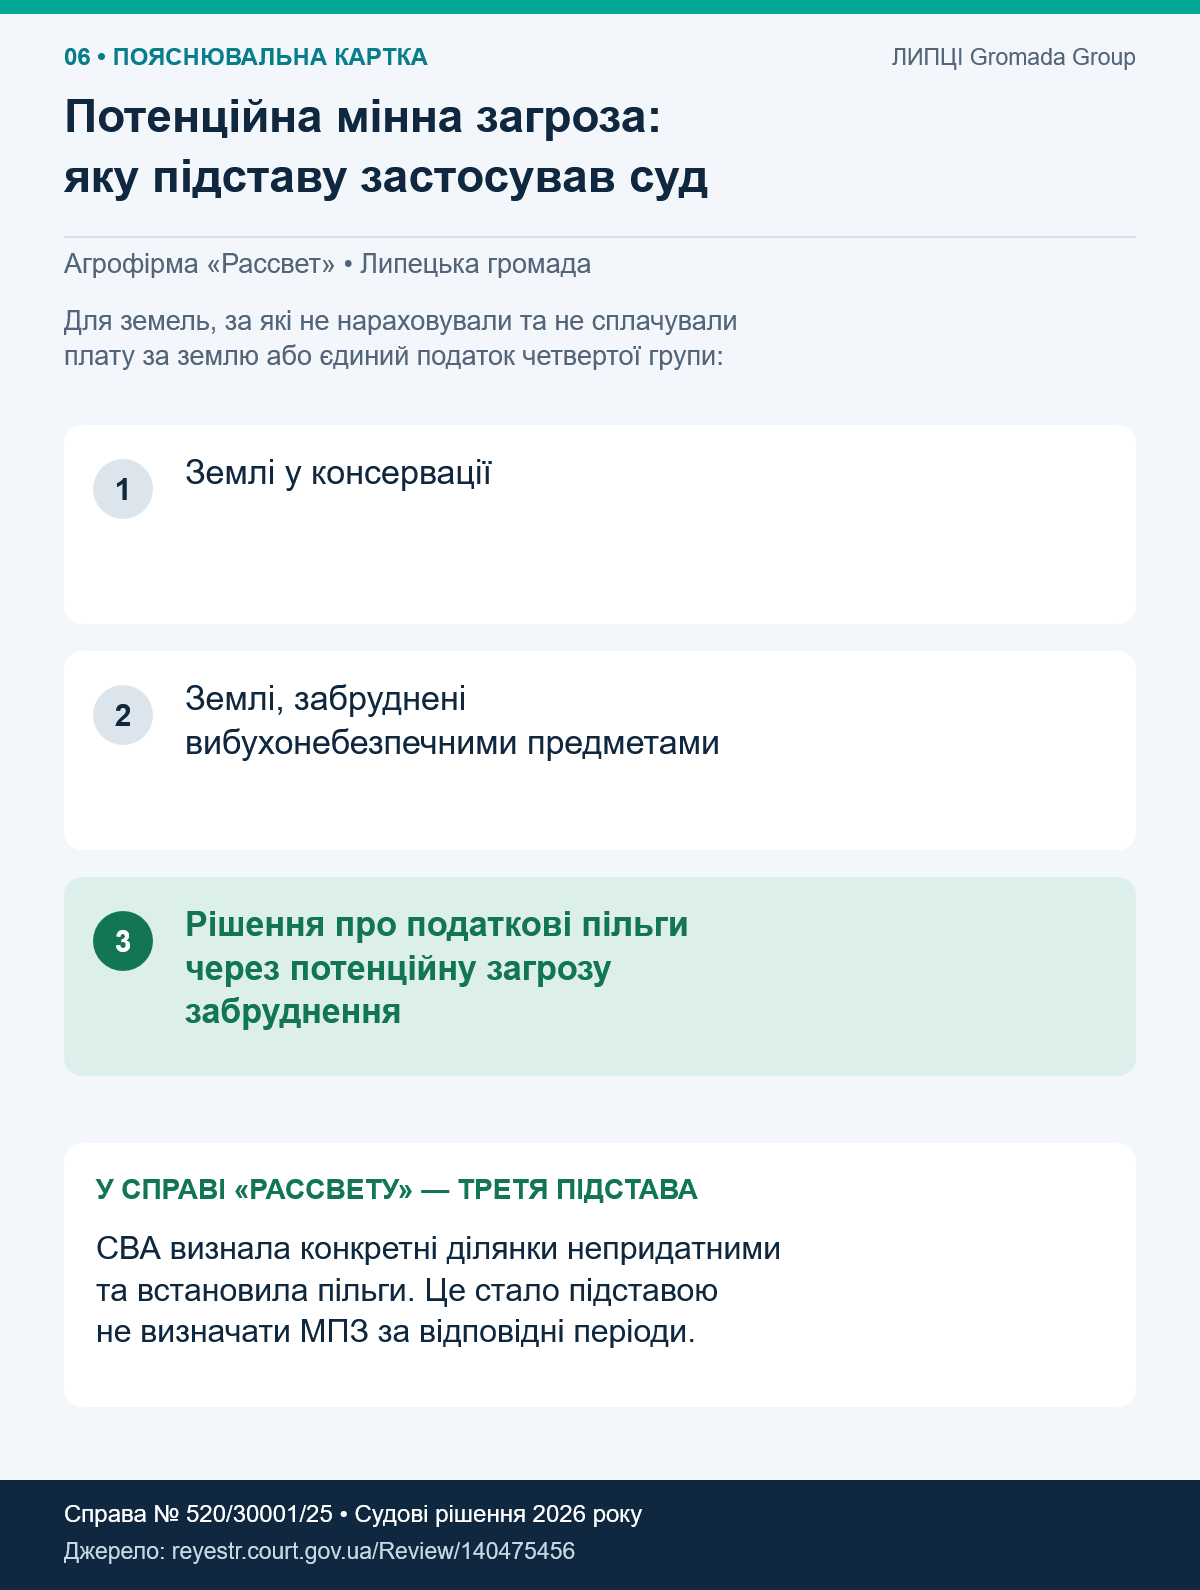
Для спірних земель існувала й окрема підстава для пільги — рішення СВА про їхню непридатність через потенційне забруднення.
Читайте також:
Найскладнішою була ділянка в стороні Липців — сапер Станіслав
12 вересня 2025 року агрофірма подала уточнюючі декларації з податку на прибуток за 2023 та 2024 роки — № 9388089842 і № 9429738289 відповідно.
Головне управління ДПС у Харківській області провело камеральну перевірку цієї звітності, тобто перевірку розрахунків за наявними податковими даними.
В акті від 10 жовтня 2025 року № 39331/20-40-04-13-02/30712821, зміст якого викладено в судовому рішенні, податкова вказала на арифметичні та методологічні помилки.
На її думку, підприємство не визначило або неправильно визначило періоди нарахування МПЗ у додатках до декларацій, через що занизило податок на прибуток.
15 жовтня 2025 року «Рассвет» подав заперечення на акт перевірки. 29 жовтня відповідна комісія податкового органу залишила висновки перевірки без змін.
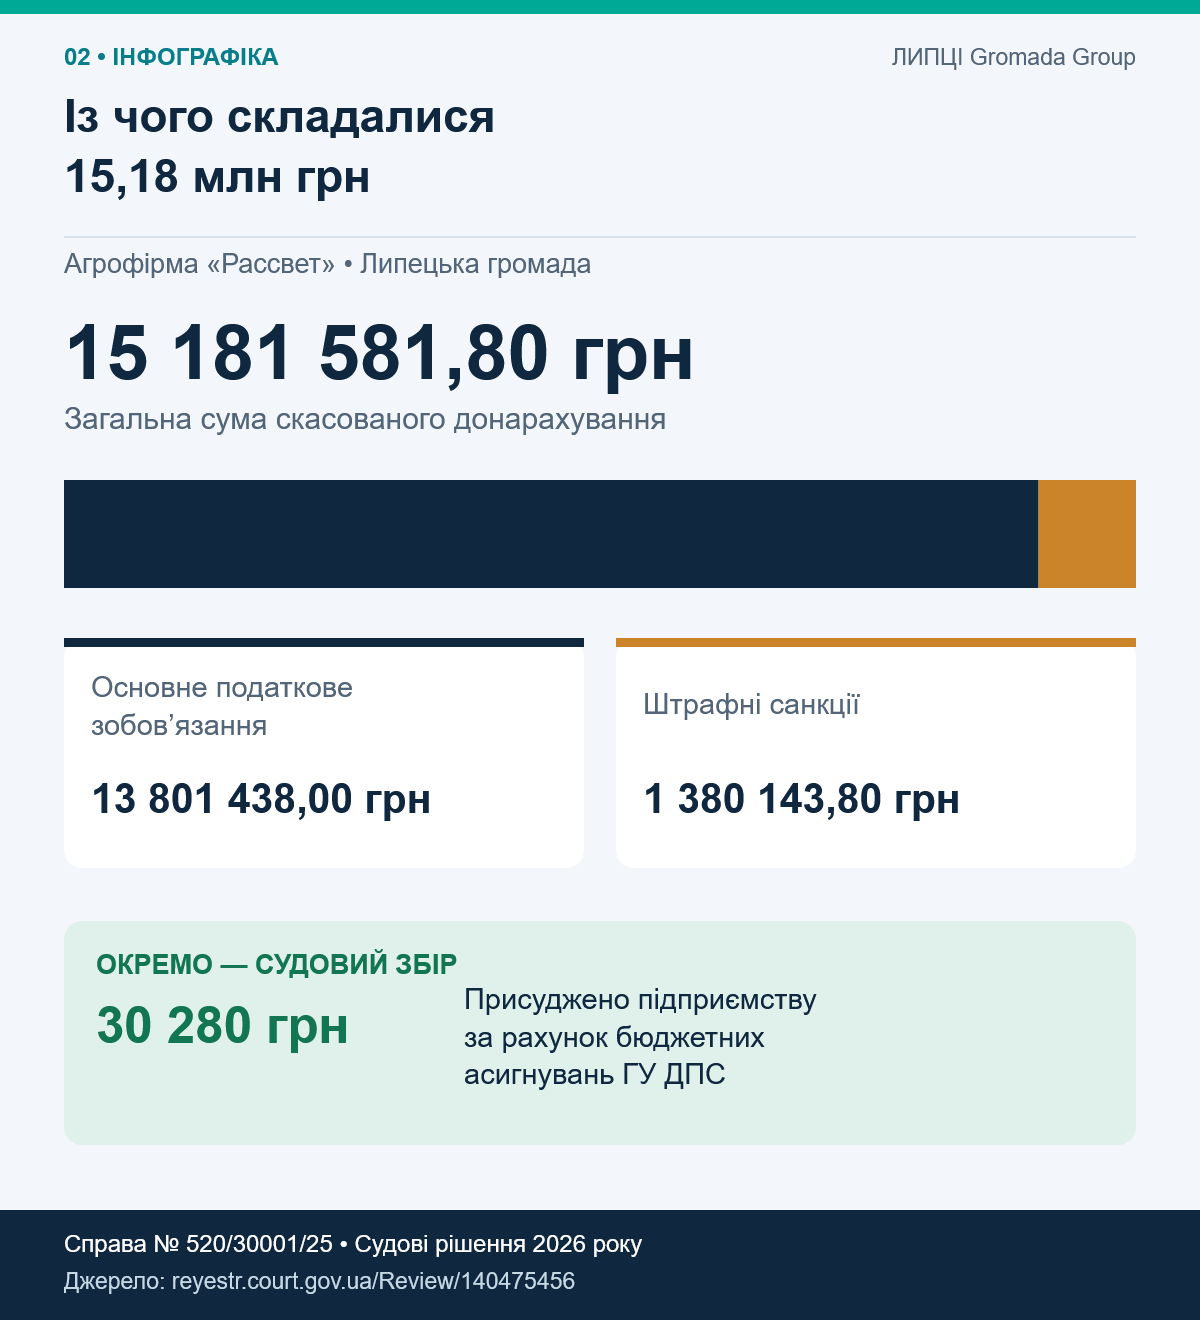
31 жовтня 2025 року ГУ ДПС ухвалило податкове повідомлення-рішення № 50074/0413. Ним агрофірмі збільшили грошове зобов’язання з податку на прибуток загалом на 15 181 581,80 грн, зокрема:
13 801 438 грн — основне податкове зобов’язання;
1 380 143,80 грн — штрафні санкції.
Принциповою причиною спору стало тлумачення наслідків розпоряджень Липецької СВА. У 2023–2024 роках «Рассвет» перебував на загальній системі та був платником податку на прибуток, а платником єдиного податку четвертої групи не був.
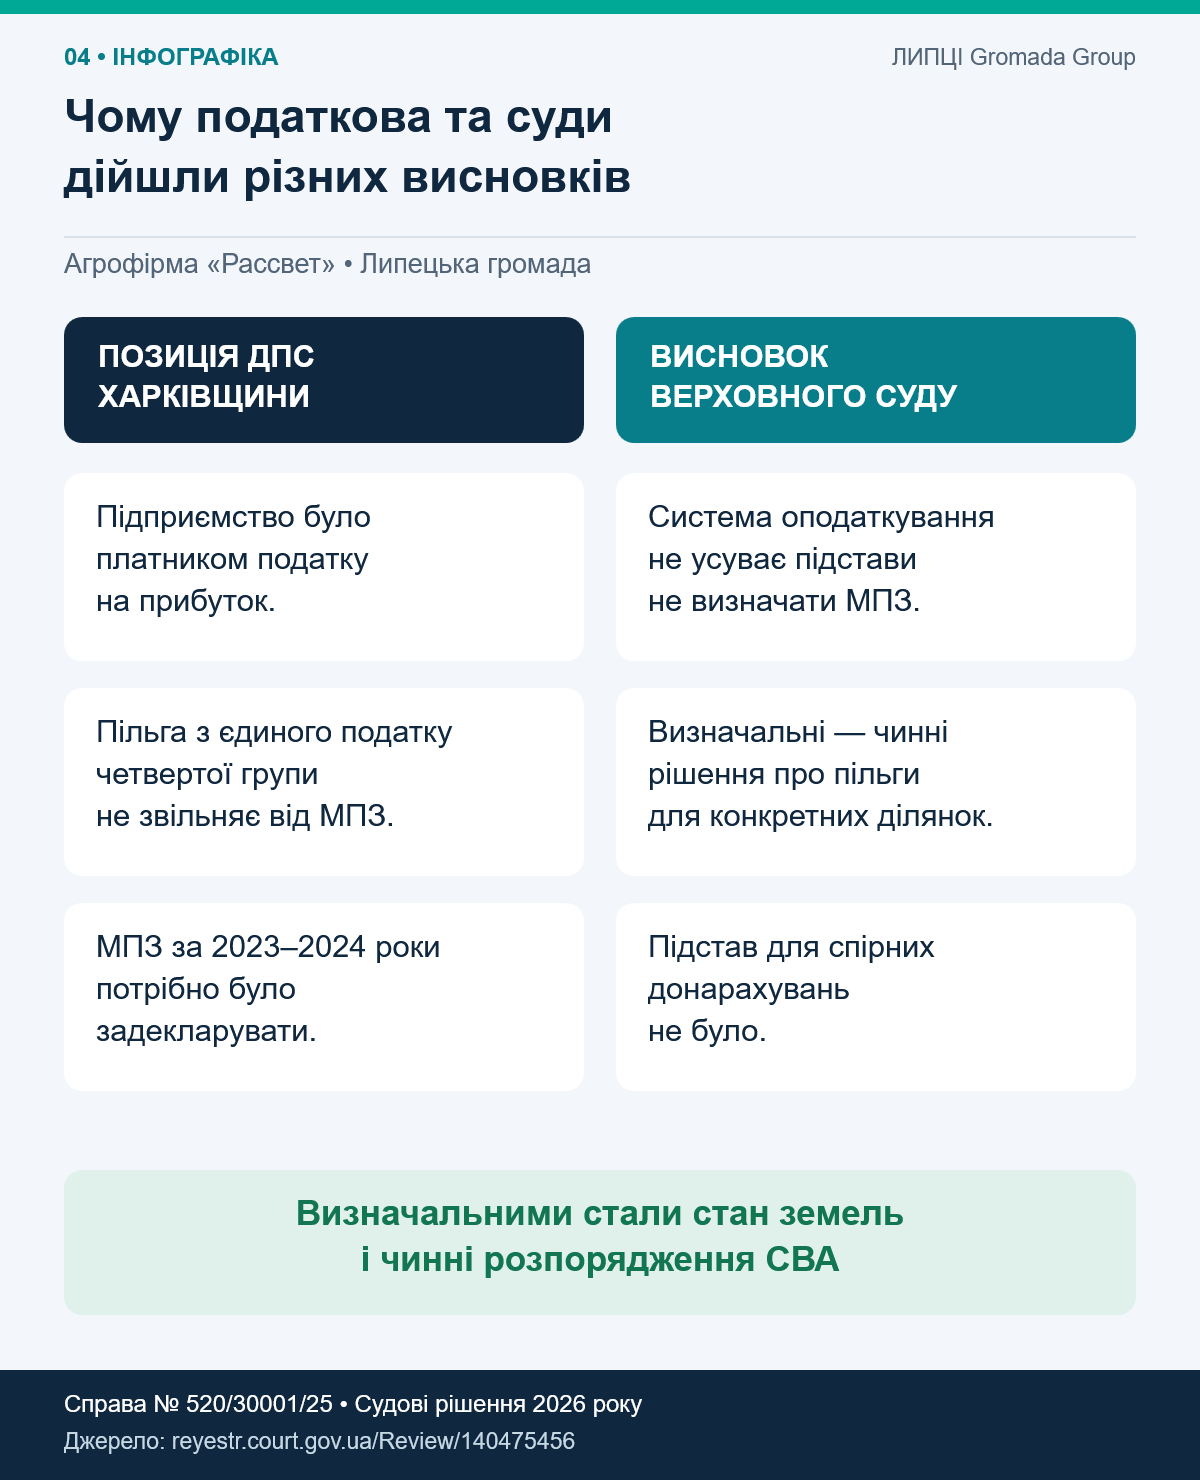
Податкова вважала, що встановлена пільга з єдиного податку четвертої групи за таких обставин не дає права не визначати МПЗ. При цьому, як зафіксовано в постанові Верховного Суду, пільги зі сплати земельного податку під час розрахунку ДПС врахувала.
Читайте також:
До місцевих бюджетів Харківщини надійшло більше 25 мільярдів гривень
Агрофірма звернулася до суду, посилаючись на абзац сьомий пункту 38-1.2 Податкового кодексу: чинного рішення уповноваженого органу про пільги для непридатних через вибухонебезпечну загрозу ділянок достатньо для невизначення МПЗ за відповідний період.
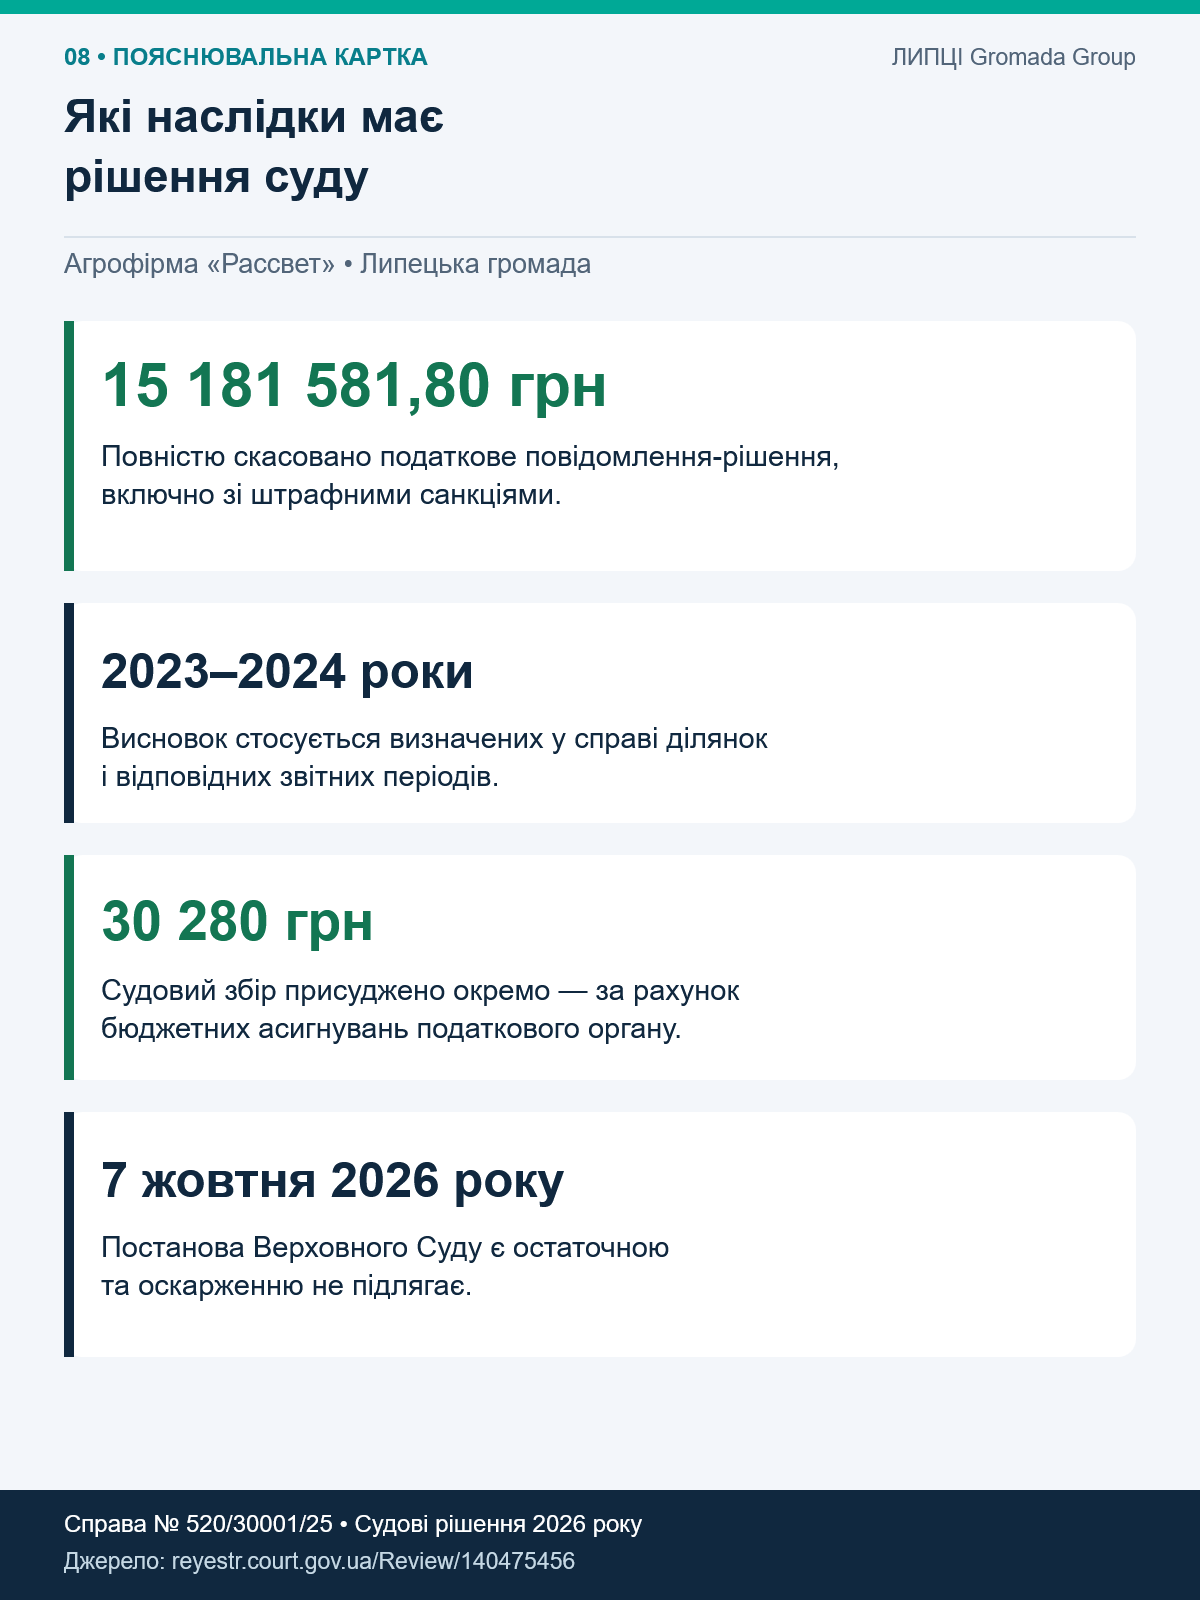
2 лютого 2026 року Харківський окружний адміністративний суд задовольнив позов: визнав податкове повідомлення-рішення протиправним, нечинним і скасував його. Також суд постановив стягнути на користь підприємства 30 280 грн судового збору за рахунок бюджетних асигнувань ГУ ДПС у Харківській області.
Суд першої інстанції дійшов висновку, що під час перевірки податкова не надала належної правової оцінки розпорядженням військової адміністрації та не врахувала Перелік територій бойових дій і тимчасової окупації. Суд пов’язав це з недотриманням принципів законності, об’єктивності та повноти дослідження обставин.
16 квітня 2026 року Другий апеляційний адміністративний суд залишив рішення без змін. Він звернув увагу, що ділянки чітко визначені в додатках за кадастровими номерами. Під час перевірки податкова не заперечувала ані їхнього розташування на відповідних територіях, ані потенційної загрози забруднення вибухонебезпечними предметами.
ДПС подала касаційну скаргу, наполягаючи на відмінності між платником податку на прибуток і платником єдиного податку четвертої групи. Вона також стверджувала, що поширення відповідної пільги на загальну систему створює ризик довільного застосування Податкового кодексу.
7 жовтня 2026 року Верховний Суд відхилив касаційну скаргу податкової та залишив обидва попередні рішення без змін. Колегія пояснила: правило про невизначення МПЗ пов’язане зі станом конкретної земельної ділянки та рішенням уповноваженого органу про пільги. Система оподаткування користувача не усуває цієї підстави.
Закон окремо передбачає землі в консервації, землі, забруднені вибухонебезпечними предметами, та ділянки, щодо яких надано пільги через потенційну загрозу такого забруднення.
Це альтернативні підстави, тому для застосування відповідного правила достатньо однієї з них. Плата за землю та єдиний податок четвертої групи також згадані в нормі як альтернативні форми оподаткування сільгоспземель залежно від обраної платником системи.
Окремо Верховний Суд пояснив правове значення рішень СВА. Загальна заборона індивідуальних місцевих податкових пільг має передбачений підпунктом 12.3.7 Податкового кодексу виняток: рада або військова адміністрація може встановлювати такі пільги за заявою платника через потенційну загрозу забруднення земель вибухонебезпечними предметами, обов’язково зазначивши кадастрові номери.
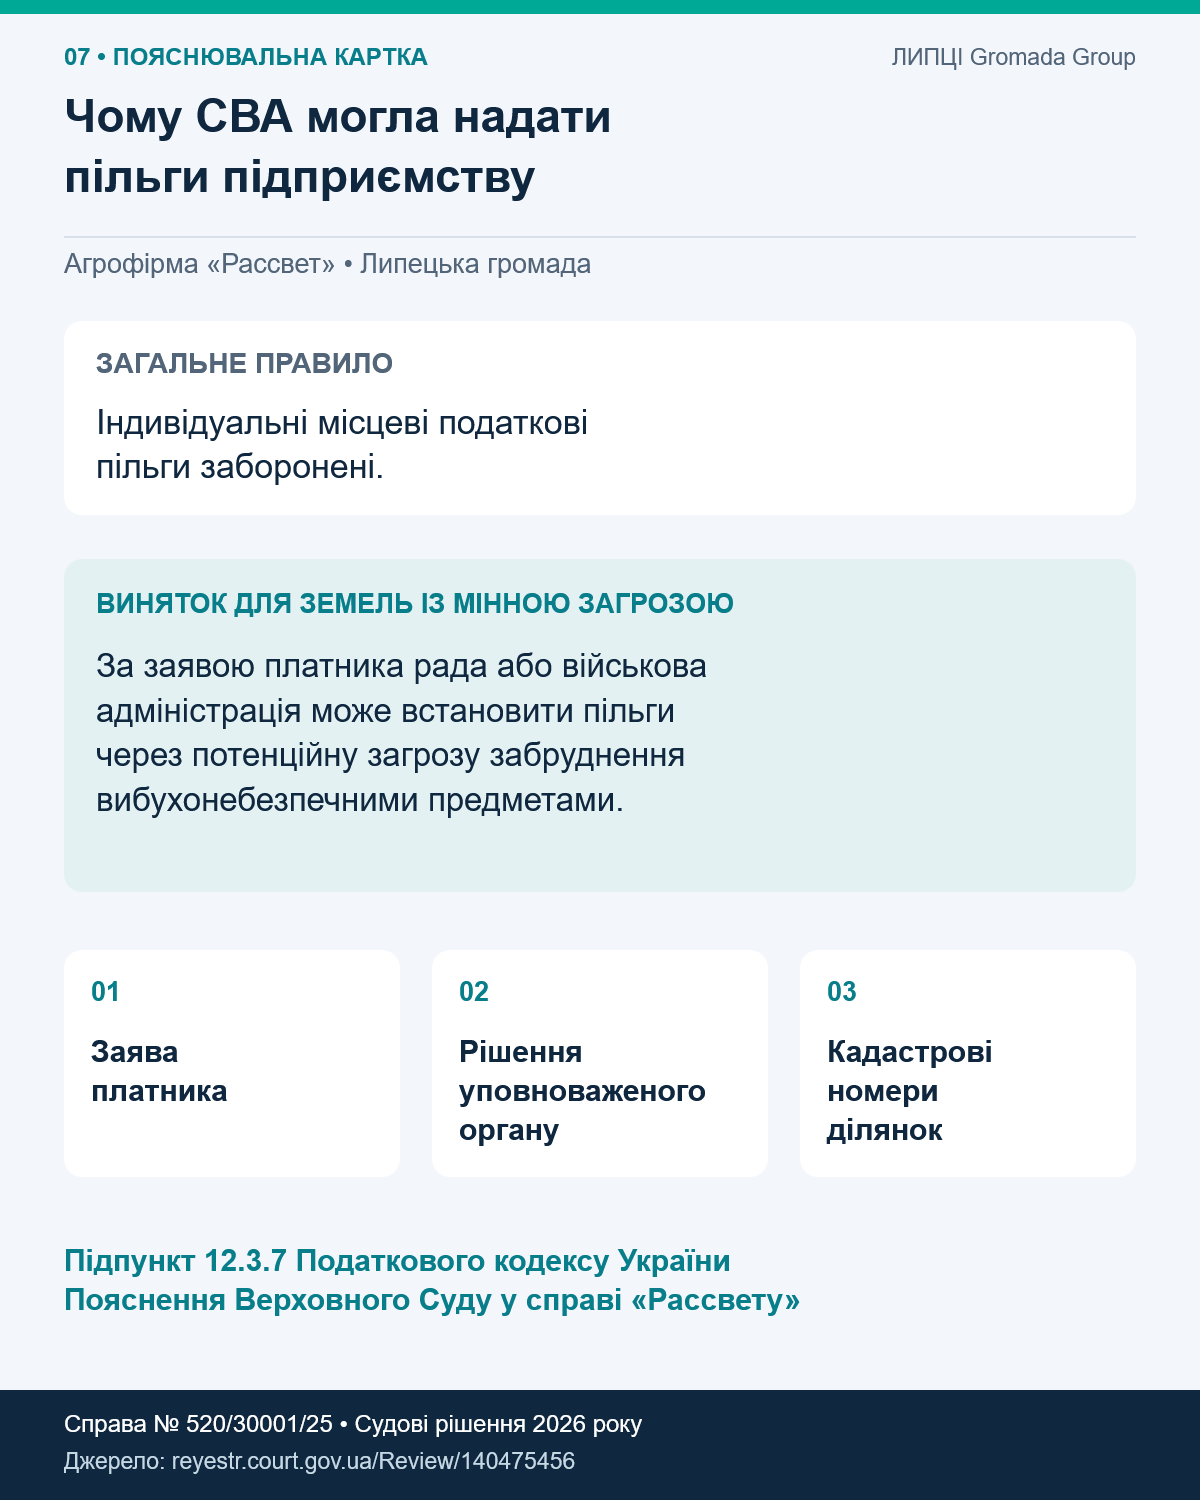
У цій справі розпорядження СВА були офіційним підтвердженням непридатності конкретних ділянок. Те, що їхнім адресатом назване товариство, зумовлене процедурою подання заяви й не означає, що право не визначати МПЗ залежить від його податкового статусу. Правовий наслідок виникає через ухвалення належного рішення щодо земель.
Представник ДПС у Верховному Суді підтвердив, що обидва розпорядження залишаються чинними та не скасовувалися. Суд також установив, що їх не оскаржували у визначеному законом порядку, і не знайшов законних підстав не враховувати їхні приписи. Додаткова перевірка та переоцінка доказів, якої фактично домагалася податкова в касації, виходила за межі такого перегляду.
Читайте також:
У Липецькій адміністрації бравурно повідомили про перемогу в суді:
Таким чином, роль Липецької СВА полягала у визнанні визначених земель непридатними та встановленні місцевих податкових пільг. Саме ці чинні адміністративні рішення стали підставою для висновку судів про відсутність обов’язку визначати МПЗ за спірні ділянки у 2023–2024 роках. Відповідачем за позовом було ГУ ДПС у Харківській області; предметом судового оскарження — його донарахування.
Постанова Верховного Суду набрала законної сили 7 жовтня 2026 року, є остаточною та оскарженню не підлягає. Наслідком справи стало скасування всього податкового повідомлення-рішення на 15,18 млн грн разом зі штрафом. Судовий збір у 30 280 грн присуджений окремо за рахунок коштів податкового органу.
Читайте також:
Від зупиненої економіки до 120 діючих бізнесів:
яку ціль заклали у Стратегію розвитку Липецької громади до 2027 року
Читайте також:
Слідкуйте за ЛИПЦІ Gromada Group у соціальних мережах
Телеграм-канал ЛИПЦІ Gromada Group Youtube-канал ЛИПЦІ Gromada Group
Viber-канал ЛИПЦІ Gromada Group
Facebook-сторінка ЛИПЦІ Gromada Group Instagram-сторінка ЛИПЦІ Gromada Group
Х-сторінка ЛИПЦІ Gromada Group Threads ЛИПЦІ Gromada Group
Слідкуйте за ЛИПЦІ Gromada Group у соціальних мережах
Телеграм-канал ЛИПЦІ Gromada Group Youtube-канал ЛИПЦІ Gromada Group
Viber-канал ЛИПЦІ Gromada Group
Facebook-сторінка ЛИПЦІ Gromada Group Instagram-сторінка ЛИПЦІ Gromada Group
Х-сторінка ЛИПЦІ Gromada Group Threads ЛИПЦІ Gromada Group

Коментарі
Ще декілька актуальних новин на зараз